Miközben az európai ipar még mindig az egymást követő energiapiaci és geopolitikai sokkok következményeivel küzd, Spanyolország kedvező kivételnek bizonyul. Az ország feldolgozóipari kibocsátása már meghaladja az ukrajnai háború előtti szintet, amit a diverzifikáltabb ipari szerkezet, a versenyképes munkaerőköltségek és a megújuló energiaforrások gyors bővülése egyaránt támogat. A kedvező folyamatok ellenére ugyanakkor több strukturális kihívás is fennmaradt, különösen a termelékenység javítása és a villamosenergia-hálózat fejlesztése terén.
Főbb adatok
- 43 %: a spanyol feldolgozóipar óránkénti munkaerőköltsége ennyivel alacsonyabb a németországinál.
- 58 %: a megújuló energiaforrások részesedése Spanyolország villamosenergia-termelésében 2024-ben.
Miközben Európa hagyományos ipari központjai továbbra is megszenvedik az egymást követő sokkok hatásait, a spanyol ipar jóval dinamikusabbnak bizonyul. Ellenálló képességét a sokszínű termelési szerkezet, a versenyképes költségszint és a jelentős energetikai potenciál alapozza meg.
A valódi kihívás most abban rejlik, hogy ezeket az előnyöket tartós termelékenységnövekedéssé alakítsák.
– mondta Laurine PIVIDAL, a Coface dél-európai régiójának közgazdásza.
A spanyol ipar előnyre tesz szert európai versenytársaival szemben
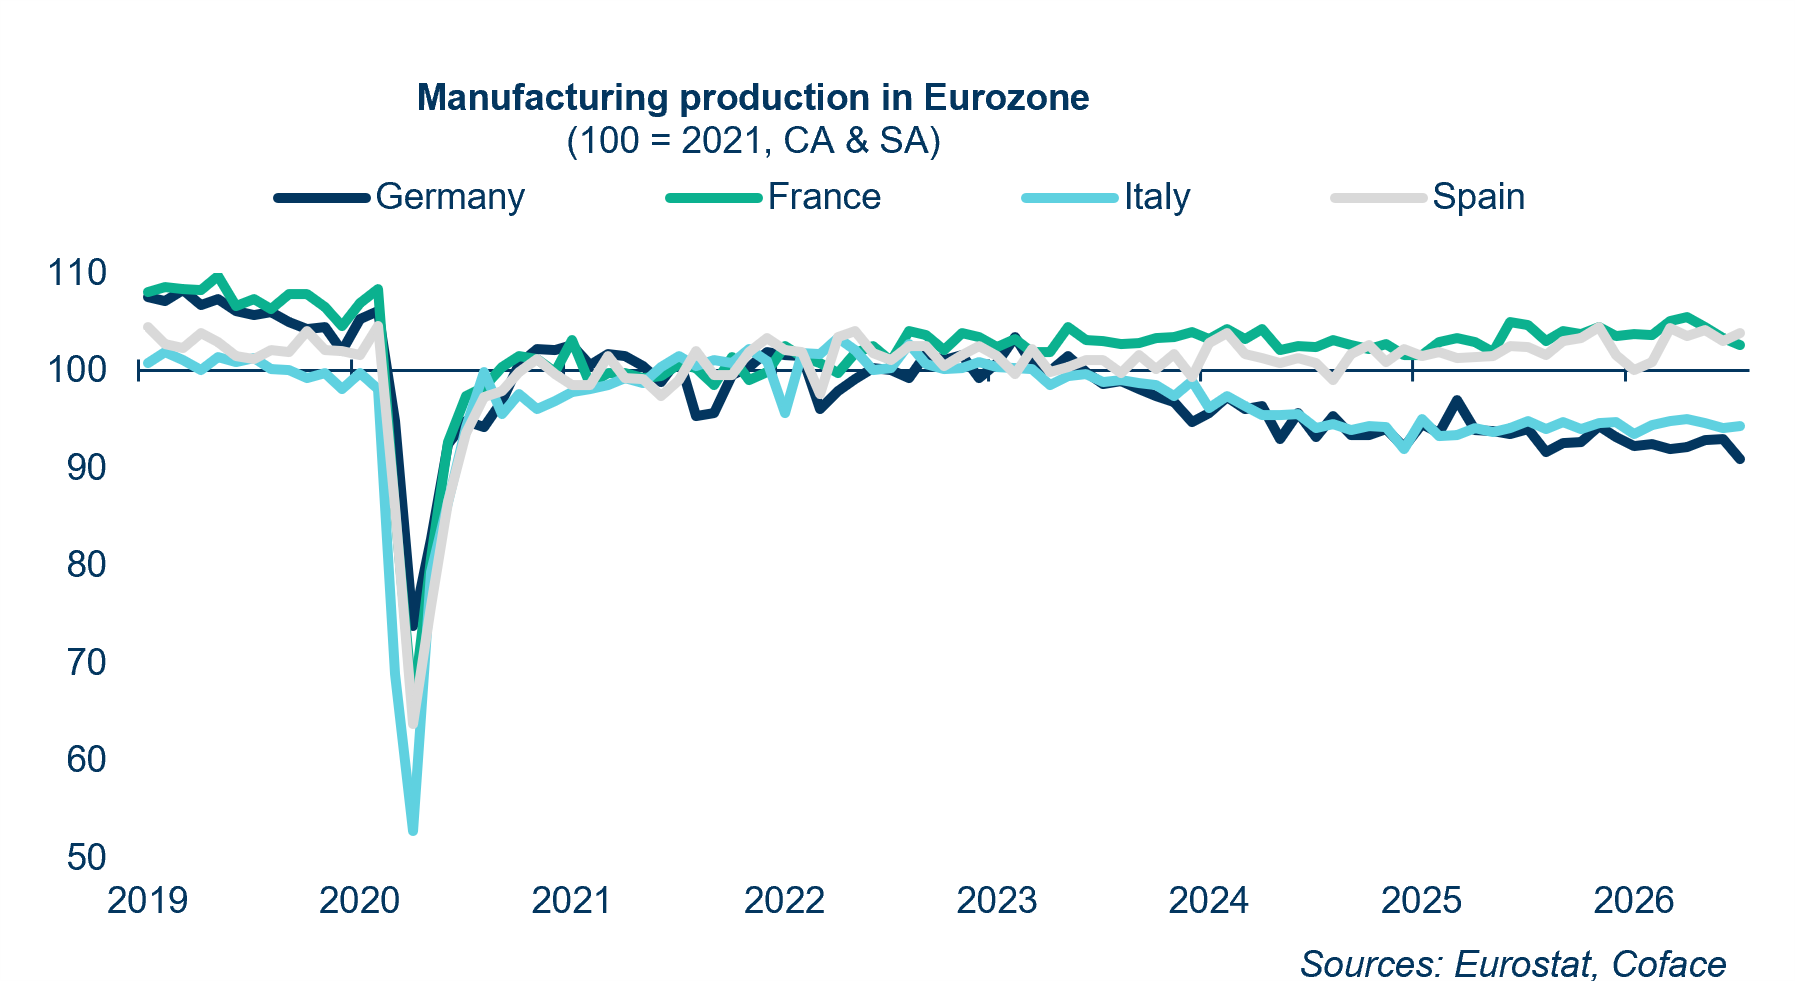
2022 óta Spanyolország Európa egyik legdinamikusabban növekvő gazdaságának számít, éves bővülése rendre jelentősen meghaladta az uniós átlagot. Hasonló tendencia figyelhető meg az iparban is: a spanyol feldolgozóipar teljesítménye már a háború előtti szint fölé emelkedett, miközben Németország és Olaszország továbbra is elmarad ettől.
A kedvező teljesítmény hátterében részben a spanyol ipar diverzifikáltabb szerkezete áll. Míg Németország és Olaszország továbbra is erősen kitett az energiaválság által sújtott ágazatoknak, például az autóiparnak, a gépgyártásnak és a fémiparnak, Spanyolország a magas hozzáadott értékű szektorok, így a gyógyszeripar, az elektronika és a villamos berendezések gyártása, valamint egyes energiaintenzív iparágak, például a papír-, a műanyag- és a vegyipar kedvező teljesítményéből profitál.
Ez a lendület nem csupán a belföldi piacra korlátozódik. Spanyolország 2015 óta megőrizte exportpiaci részesedését az Európai Unión belül, míg Németország és Franciaország részesedése ugyanebben az időszakban csökkent.
Az ábra adatai .xlsx formátumban
A kedvező munkaerőköltség továbbra is versenyelőny, de egyre nagyobb nyomás nehezedik rá
A spanyol ipar egyik legfontosabb erőssége továbbra is az alacsonyabb munkaerőköltség. A feldolgozóiparban az óránkénti munkaerőköltség 2025-ben is jelentősen elmarad a vezető európai gazdaságokétól: Franciaországhoz képest 40%-kal, Németországhoz képest pedig 43%-kal alacsonyabb. Ez az előny kiemelkedő versenyképességet biztosít az országnak, mivel az alacsonyabb költségszint ellensúlyozza a termelékenységbeli lemaradást.
Ez az előny ugyanakkor törékeny. 2022 és 2025 között a feldolgozóipari órabérek 15%-kal emelkedtek, miközben a reáltermelékenység növekedése nem érte el a 3%-ot. Ezzel párhuzamosan a munkahelyteremtés elsősorban az alacsony hozzáadott értékű ágazatokban koncentrálódott. A legfőbb kockázat egyértelmű: ha a bérek továbbra is gyorsabban emelkednek, mint a termelékenység, a spanyol versenyképesség egyik fontos pillére fokozatosan gyengülhet.
Energia: jelentős, de még kiaknázatlan versenyelőny
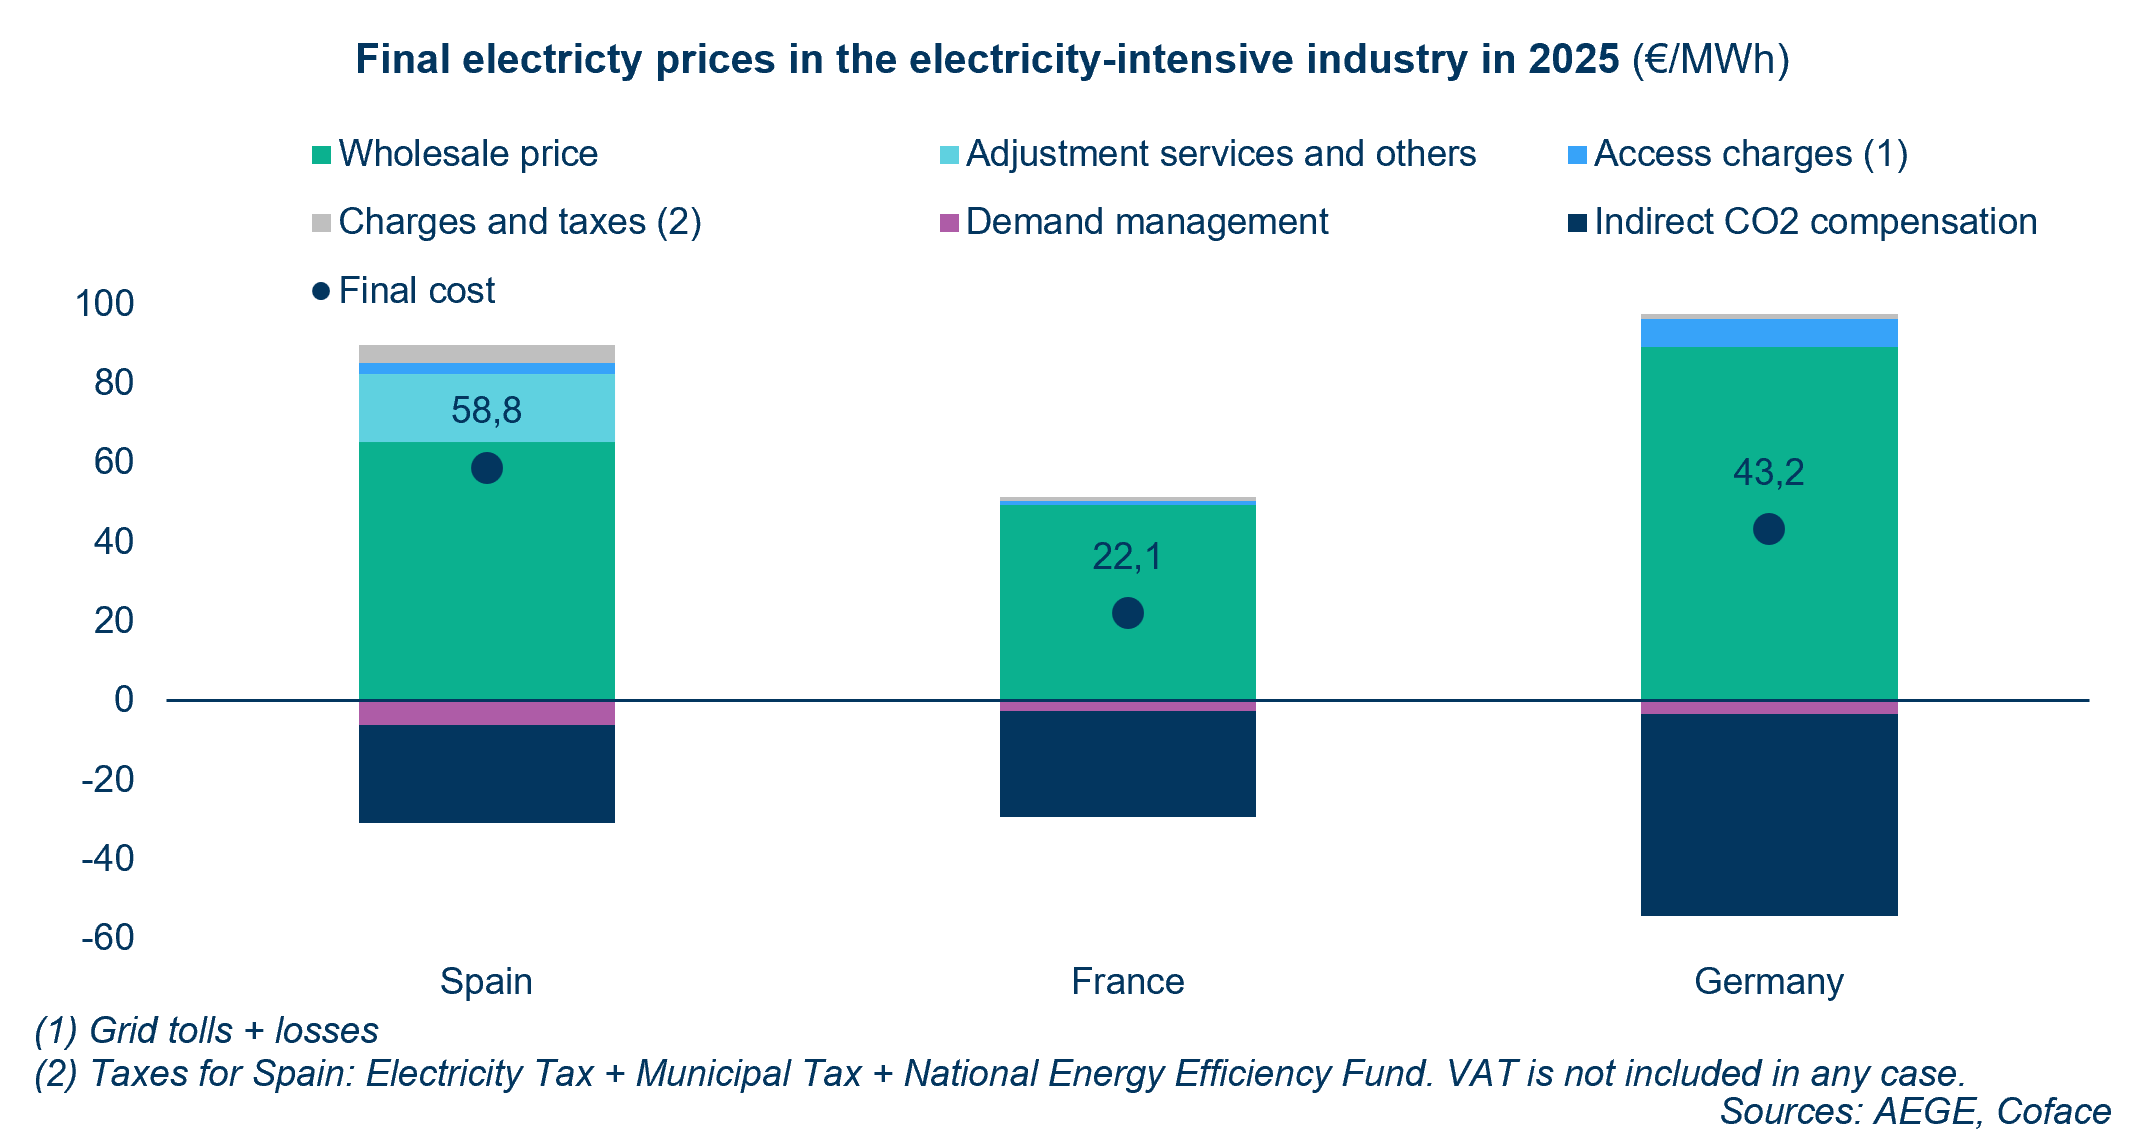
A nap- és szélenergia gyors térnyerése néhány év alatt alapjaiban alakította át Spanyolország villamosenergia-rendszerét. Ennek köszönhetően az ország ma már jóval kevésbé függ a földgáztól, mint európai versenytársainak többsége: a gáz mindössze az időszakok 15%-ában befolyásolja az áramárakat, szemben a 2026 elején Olaszországban mért 89%-kal. Az alacsonyabb földgázfüggőség mérsékli az energiapiaci sokkokkal szembeni kitettséget, és hozzájárult ahhoz, hogy Spanyolország a vállalati villamosenergia-vásárlási megállapodások (PPA-k) vezető európai piacává váljon, a lekötött kapacitások közel egynegyedével.
Az ábra adatai .xlsx formátumban
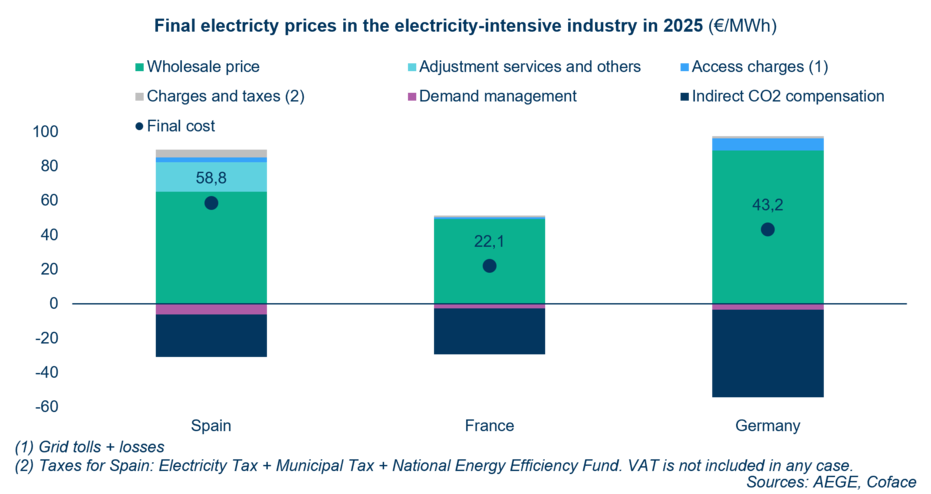
A nagykereskedelmi árakban meglévő versenyelőny ugyanakkor egyelőre nem tükröződik teljes mértékben a gyártóvállalatok energia-költségeiben. Ennek oka az alacsonyabb támogatási szint, a magasabb hálózati költségek, valamint az elektromos hálózatok és energiatárolási infrastruktúrák fejlesztésének elmaradása. Spanyolország a megújuló energiára fordított minden dollár után csupán 0,30 dollárt költ a hálózati infrastruktúra fejlesztésére, míg a legtöbb európai országban ez az összeg megközelíti a 0,70 dollárt. Ennek következtében 2025-ben a megújulóenergia-termelés akár 11%-át is korlátozni kellett a hálózati kapacitások szűkössége miatt.
Ugyanakkor ez a potenciál a következő évtizedben teljes mértékben kibontakozhat. Amennyiben megerősítést nyer a német energiaintenzív iparágakat támogató programok 2030-ra tervezett kivezetése, és ezzel párhuzamosan megvalósul Spanyolország további 17,9 milliárd eurós villamosenergia-hálózati fejlesztési terve, az tovább erősítheti az ország versenyelőnyét. Ahogy az ipar fokozatosan csökkenti szén-dioxid-kibocsátását, a versenyképes áron elérhető megújuló villamos energia egyre jelentősebb megkülönböztető tényezővé válhat Spanyolország javára.