
Amitől a nyár elején tartottunk, az végül bekövetkezett. A geopolitikai helyzet nem javult, hanem ismét romlott, ami egyre nagyobb nyomást gyakorol az árupiaci árakra és a finanszírozási feltételekre, végső soron pedig a gazdasági aktivitásra is. A Coface ennek következtében három ország kockázati besorolását negatív, míg négy országét pozitív irányba módosította. Emellett 20 ágazati kockázati értékelést is felülvizsgált, amelyek közül 12 esetben negatív, 8 esetben pedig pozitív irányú módosítás történt.
Főbb adatok
- 0,5 százalékpont: a közel-keleti konfliktus becsült hatása a globális gazdasági növekedésre 2026-ban és 2027-ben
- 100 dollár/hordó: szeptemberben az olajár átlépte ezt a szintet
- 2,6%: a Coface 2027-re vonatkozó globális növekedési előrejelzése (2026-ban: 2,5%)
A világgazdaságot ismét elérték az inflációs nyomások
A geopolitikai helyzet a nyár folyamán jelentősen romlott. Irán és az Egyesült Államok közötti újabb összecsapások, valamint az ukrán–orosz konfliktus eszkalálódása komoly nyomást gyakorolt az ellátási láncokra, és jelentős áremelkedést idézett elő a nyersanyagpiacokon. Bár a Hormuzi-szoroson keresztül zajló öböl menti olajexport számottevően bővült, és a kereskedelmi útvonalakat is átszervezték, a szénhidrogének ára meredeken emelkedett: az olaj ára több mint 50%-kal, a földgázé pedig közel 100%-kal nőtt. A fémek ára továbbra is magas szinten alakul, miközben a mezőgazdasági nyersanyagok piacán is jelentős drágulás figyelhető meg. Ennek hátterében egyrészt a fekete-tengeri kikötői terminálok elleni támadások, másrészt az Európát sújtó nyári hőhullámok állnak. A búza világpiaci ára éves összevetésben 40%-kal emelkedett.
Ezek a fejlemények ismét felerősítették az infláció gyorsulásával kapcsolatos aggodalmakat, ami kamatemelésre késztette a jegybankokat. A Federal Reserve és az Európai Központi Bank egyaránt 25 bázisponttal emelte irányadó kamatait, tovább szigorítva ezzel a globális pénzügyi feltételeket. Az év eleji mélypont óta az amerikai dollár effektív árfolyama több mint 6%-kal erősödött, miközben a hosszú lejáratú kamatok február vége óta a legtöbb jelentős devizaövezetben több mint 100 bázisponttal emelkedtek.
A világgazdaság egyelőre ellenállónak bizonyul, amelyet különösen a mesterséges intelligenciához kapcsolódó beruházások és az ezek nyomán jelentkező pozitív vagyonhatások támogatnak. A kockázatok ugyanakkor tovább halmozódnak. Ebben a környezetben a Coface továbbra is mérsékeltebb globális gazdasági növekedésre számít. Előrejelzésünk szerint a világgazdaság 2026-ban 2,5%-kal bővül, ami elmarad a 2025-ben mért 2,8%-os növekedéstől, majd 2027-ben 2,6%-os ütem mellett stabilizálódhat.
Ország- és szektorkockázatok: három negatív irányú módosítás a Közel-Keleten, növekvő nyomás az agrár-élelmiszeriparra
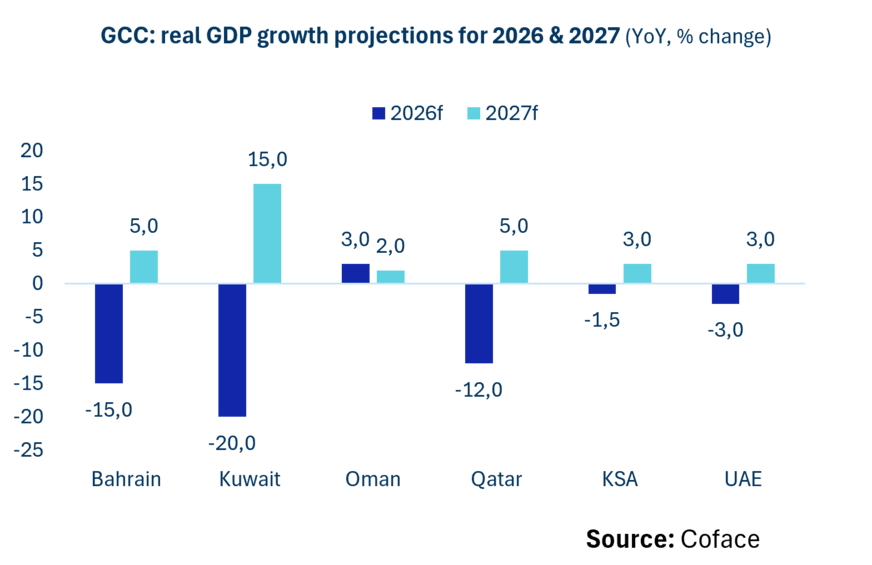
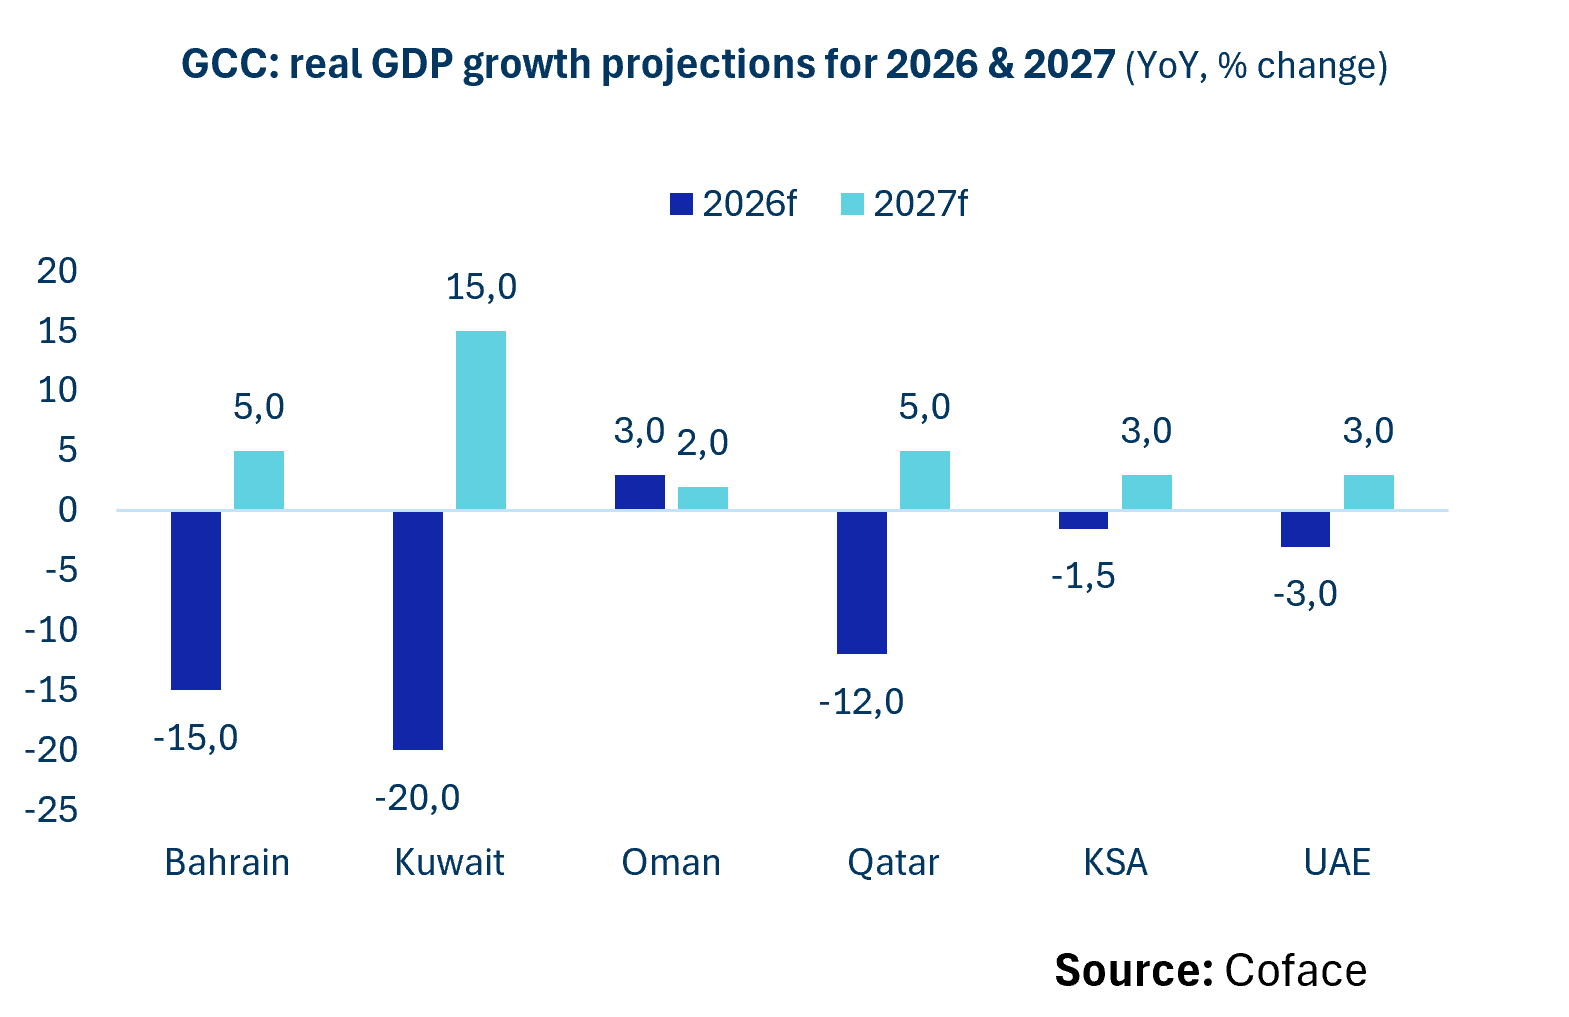
A Közel-Keleten a Gazdasági Együttműködési Tanács (GCC) országainak többségében gazdasági visszaesés várható 2026-ban. Szaúd-Arábia besorolása A3-ról A4-re módosult, mivel energia-infrastruktúrájának és exportútvonalainak jelentős része továbbra is ki van téve a támadások kockázatának. Az Egyesült Arab Emírségek (A2 → A3) és Katar (A3 → A4) esetében a sérülékenységet elsősorban a Hormuzi-szorostól való erős függőség növeli, amely a térség egyik legfontosabb energiaszállítási útvonala.
Az agrár-élelmiszeripari ágazat kockázati megítélése hat országban romlott. Európában, különösen Franciaországban, Ausztriában és Lengyelországban, a leminősítések elsődleges oka a 2026 nyarán tapasztalt szélsőséges időjárás volt, amely jelentős nyomást gyakorolt a mezőgazdasági termelésre és az ellátási láncokra. Az Egyesült Arab Emírségek és Szaúd-Arábia esetében a kockázatok növekedése elsősorban nem a belföldi termelési nehézségekhez, hanem az élelmiszerimporttól való erős függőséghez kapcsolódik. Argentínában az ágazat továbbra is kedvezőtlen pénzügyi környezetben működik. A helyzetet több mezőgazdasági vállalkozás csődje, a tartósan magas költségszint és a szűkülő árrések egyaránt nehezítik.
Eltérő ütemben fejlődő világgazdaság
- Az Egyesült Államokban a gazdaság továbbra is ellenállónak bizonyul. A növekedést a háztartási fogyasztás, a mesterséges intelligenciához kapcsolódó beruházások, valamint a rendkívül feszes munkaerőpiac támogatja, amit a mindössze 4%-os munkanélküliségi ráta is jól szemléltet.
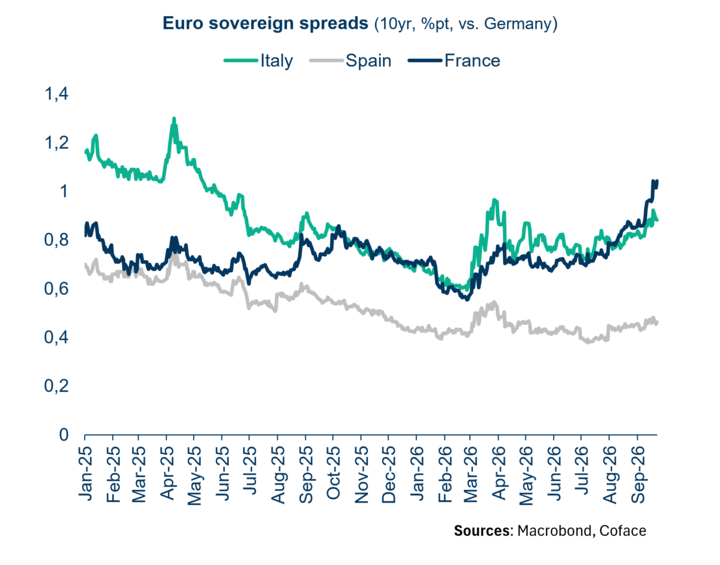
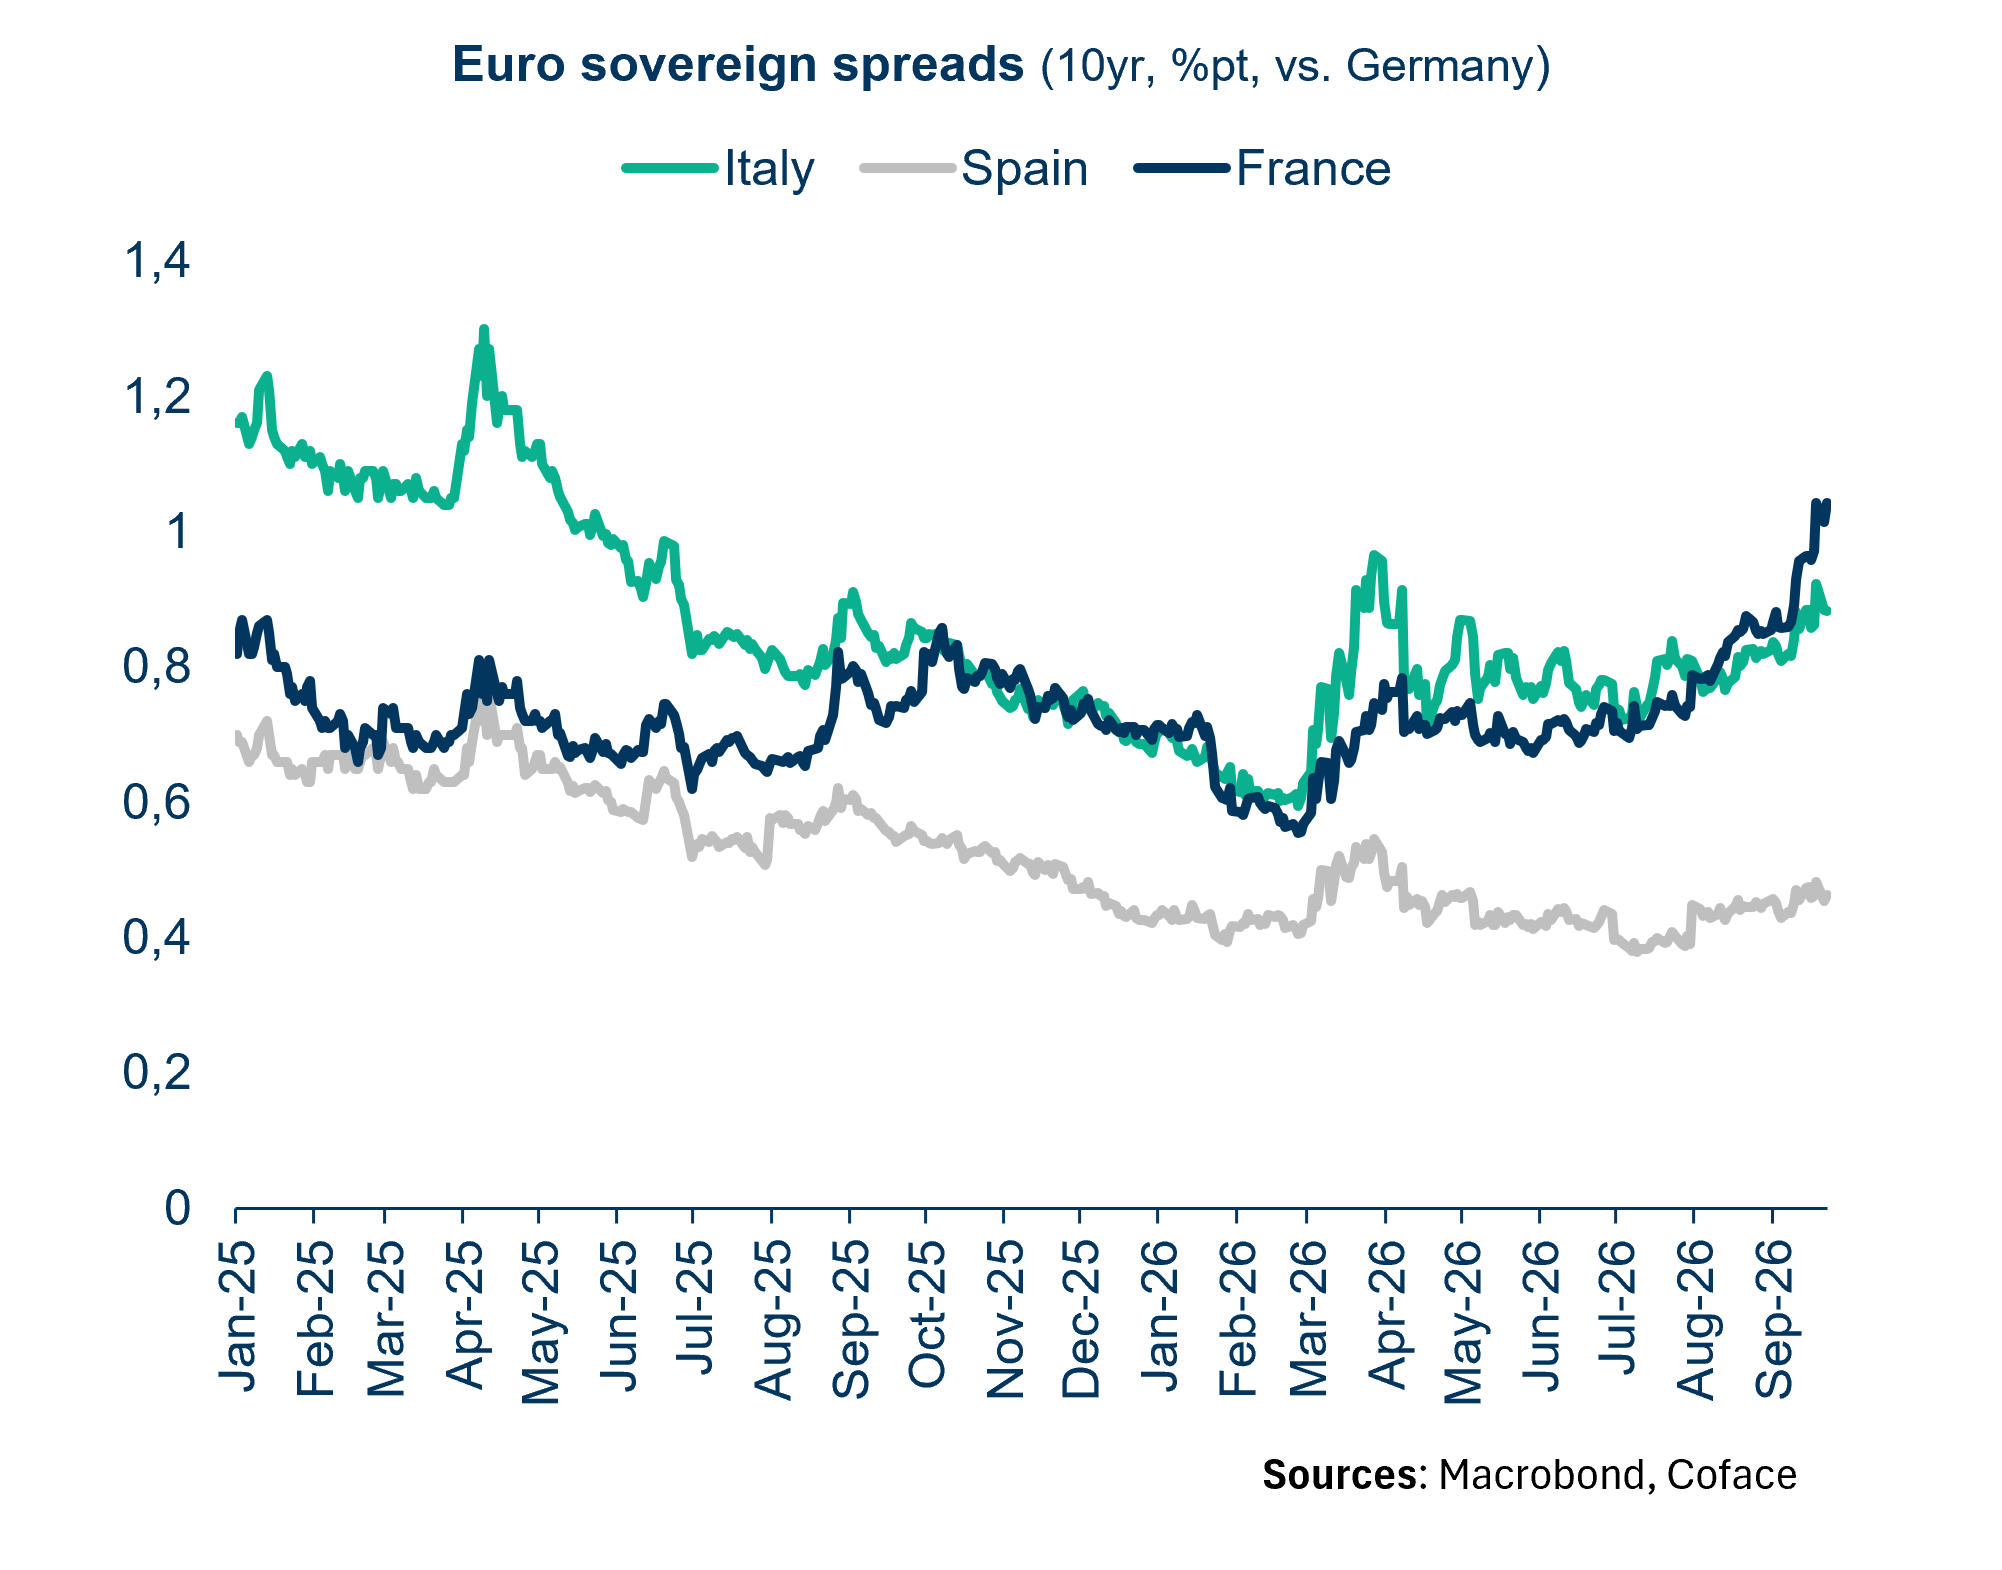
- Európa gazdasági teljesítménye némileg felülmúlja a korábbi várakozásokat. Ebben fontos szerepet játszik a német és a spanyol gazdaság ellenálló képessége, ugyanakkor továbbra is fennállnak az aggályok a francia államháztartás hosszú távú fenntarthatóságával kapcsolatban.
- Ázsiában vegyesen alakulnak a növekedési kilátások. Vietnam (8,4%) és India (7,5%) továbbra is profitál az infrastrukturális beruházásokból és a mesterséges intelligenciához kapcsolódó technológiák gyors terjedéséből. Ezzel szemben Kínában a belföldi kereslet gyengülése fékezi a gazdasági aktivitást, miközben a térség több országában, köztük Thaiföldön és a Fülöp-szigeteken, az emelkedő energiaárak növelik a gazdasági szereplők terheit.
- Afrikában és Latin-Amerikában továbbra is a tartósan magas infláció jelenti a legjelentősebb kockázatot. Az áremelkedést elsősorban az energia- és mezőgazdasági termékek drágulása hajtja, amelyet több országban az El Niño időjárási jelenség hatásai is tovább erősítenek.
A Közel-Keleten elhúzódó konfliktus ismét felveti egy újabb globális inflációs sokk kockázatát.
Az emelkedő energia-, nyersanyag- és szállítási költségek arra kényszerítik a jegybankokat, hogy fenntartsák a szigorú monetáris politikát, ami egyre nehezebb környezetet teremt a leginkább sérülékeny kormányok és vállalatok számára.
– Jean-Christophe Caffet, a Coface vezető közgazdásza.
A teljes elemzés letöltése (PDF formátumban)


